


En adoptant une monnaie commune européenne, les pays membres de la Zone Euro ont perdu deux outils de politique économique : la politique de taux de change d’un côté, et la politique monétaire de l’autre. En effet, en déléguant le pouvoir de “battre monnaie” à une institution supra-nationale (la Banque Centrale Européenne), les banques centrales de chaque pays ne jouent pas le même rôle qu’auparavant. Cette perte de souveraineté en matière monétaire ne semble pas plaire à tout le monde, puisque certains partis politiques ont formé leur programme autour de la sortie de la Zone Euro, en France mais pas uniquement, et il semble que les élections présidentielles françaises de 2022 n’échappent pas aux débats liés au retour du franc. Pourtant, l’argument de la perte de souveraineté monétaire n’est pas un réel argument.
Étions-nous souverains avant l’Euro ?
Afin d’observer les changements en matière de souveraineté monétaire, il faut revenir à la période précédent la mise en place de l’Euro. Pour être plus précis, il faut étudier la période s’étendant de 1973 à 1999 (date de la création effective de l’Euro). En effet, on ne peut pas étudier la souveraineté monétaire de la plupart des pays avant 1973, en raison des Accords de Bretton Woods, signés en 1944. Ces accords instaurent un nouvel ordre monétaire mondial : les pays doivent adopter des régimes de change fixes avec le dollar, c’est-à-dire que la valeur de leur monnaie ne doit pas s’écarter de celle de la monnaie américaine. En 1960, l’économiste américain Robert Mundell met en lumière l’existence d’un trilemme.
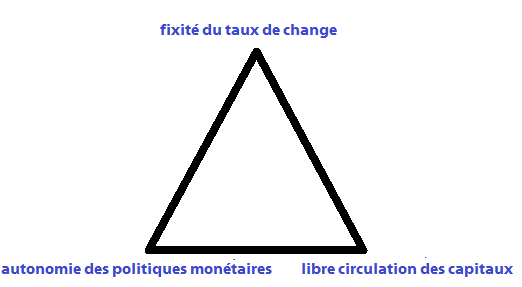
Le principal mécanisme qu’il faut retenir, c’est qu’un pays ne peut pas cumuler 1) Un régime de change fixe ; 2) Une mobilité parfaite des capitaux ; 3) Une politique monétaire souveraine (ou autonome).
Dans les faits, les gouvernements doivent généralement faire un choix entre maintenir un régime de change fixe, et garder une politique monétaire autonome, ils ne peuvent pas avoir les deux (c’est donc davantage un dilemme qu’un trilemme).
Ainsi, au sein du Système Monétaire International sous les Accords de Bretton Woods, la plupart des pays maintenaient un régime de change fixe, avec une mobilité parfaite (ou quasi-parfaite) des capitaux : il n’y avait pas de souveraineté monétaire, puisqu’ils étaient obligés d’appliquer la même politique économique que les États-Unis (afin de maintenir le taux de change fixe). S’il y a une chose à retenir, c’est que lorsqu’un pays maintien un change fixe, il n’a pas de souveraineté monétaire.
Après Bretton Woods, la souveraineté monétaire ?
Les accords de Bretton Woods vont durer jusqu’en 1971, date à laquelle le président américain Richard Nixon suspend la convertibilité du dollar en or. La convertibilité du dollar en or était la pierre angulaire du système de Bretton Woods, parce que l’or est une valeur refuge. Maintenir une parité fixe avec le dollar, c’était maintenir indirectement une parité fixe avec l’or, et donc donner confiance aux investisseurs internationaux, qui envoyaient des capitaux utiles pour le développement économique. Mais avec la fin de la convertibilité or-dollar, Nixon signait la fin de Bretton Woods, et en 1973, c’est le système de changes fixes qui s’effondre : les pays n’ont plus à maintenir un change fixe avec les États-Unis.
Le retour des changes fixes après Bretton Woods
La fin du système de Bretton Woods était prévue depuis longtemps (Robert Triffin avait annoncé son impossibilité de maintien sur le long-terme dès 1960). On a ainsi pu prévoir l’impact de la mise en place de changes flottants sur les économies, et notamment sur le commerce. Le commerce international est en effet très lié avec les régimes de change, car les échanges internationaux sont réglés en monnaie, et le changement de parité a pour impact de modifier le prix relatif des échanges. C’est la raison pour laquelle les changes fixes dynamisent les échangent : les prix restent constants, il n’y a pas à faire face au risque de change. Or, le commerce international connaît déjà des difficultés dans les années 1970 (notamment avec le choc pétrolier de 1973), et la plupart des pays vont préférer la sécurité. En effet, cette période est marquée par la “Peur du Flottement” : les pays qui adoptent des régimes de change flottants font face à de fortes variations journalières de leurs monnaies, ce qui freine les échanges internationaux. Ces pays vont donc adopter des régimes de change fixe pour réduire la volatilité, au point de revenir à une situation semblable à celle de Bretton Woods : la monnaie majeure du système monétaire international étant le dollar (qui est devenu une valeur refuge), les pays en développement et émergents ancrent leurs monnaies sur le dollar. Certains auteurs qualifient même l’époque post-Bretton Woods de “Bretton Woods 2”. Au final, après Bretton Woods, on va observer un retour aux changes fixes vis-à-vis du dollar : les pays n’ont globalement pas retrouvé leur souveraineté. Cependant, la situation en Europe est légèrement différente.
La Zone Mark
À la fin de Bretton Woods, les pays européens étaient déjà liés commercialement : la construction institutionnelle avait déjà débuté et les échanges se faisaient majoritairement entre pays membres de la Communauté Économique Européenne. Il s’est donc avéré nécessaire de réduire la volatilité des taux de change entre les pays européens, afin de ne pas peser sur les exportations et les importations de chacun. C’est là qu’est apparu le Système Monétaire Européen, créé en 1979. Le SME instaurait, comme Bretton Woods, un régime de change fixe globalisé, mais par rapport au Mark allemand (qui était la seule monnaie a concurrencer le dollar, c’est la raison de l’ancrage). L’ancrage par rapport au Mark enlevait encore une fois la souveraineté monétaire française, qui devait suivre les politiques économiques allemandes à présent : les économistes parlaient de l’Europe comme d’une “Zone Mark”, en raison de la prépondérance de la politique allemande qui dictait les règles à ses voisins. Le SME va durer jusqu’en 1993, et s’effondrera en raison de nombreuses attaques spéculatives menées entre 1992 et 1993. Il sera remplacé en Europe par un nouveau régime de change fixe, cette fois-ci non pas par rapport au Mark mais par rapport à un panier de monnaies européennes : l’ECU (European Currency Unit) jusqu’à la mise en place de l’Euro en 1999.
Prendre le risque de sortir de l’Euro ?
Au final, la France, n’a pas de politique monétaire autonome dans le système monétaire international actuel, et cela fait bientôt 80 ans que c’est le cas. Mais qu’est-ce qu’un pays comme la France risque en cas de sortie de la Zone Euro (sur le long-terme) ? Tout d’abord, l’histoire montre que la France possède une structure économique qui pousse sa monnaie à être une monnaie faible, c’est-à-dire une monnaie qui tend à perdre de sa valeur dans le temps. Une monnaie qui perd sa valeur, cela revient à booster les exportations, mais aussi et surtout d’augmenter le coût des importations. Or, la France est presque continuellement en déficit commercial depuis 2000 (importations supérieures aux exportations), une dépréciation de la monnaie (la monnaie perd de sa valeur) revient à creuser le coût du déficit, et si l’on en croit l’histoire, la monnaie française va perdre sa valeur dans le temps. Afin de ne pas augmenter ses déficits, le gouvernement se verra obligé d’appliquer un régime de change fixe ou hybride (un mixe entre régime fixe et flottant), ce qui veut dire perdre, au moins en partie, sa souveraineté monétaire.
La souveraineté monétaire est rare
Ce que j’ai essayé d’expliquer dans cet article, c’est qu’un pays avec une politique monétaire autonome, c’est très rare. Avec le système monétaire international actuel, seuls les États-Unis sont pleinement indépendants, et ce sont les décideurs américains qui dictent les politiques monétaires des autres pays, et sortir de la Zone Euro ne permet pas de retrouver sa souveraineté en matière monétaire. Évidemment, la question de la sortie de l’Euro peut se poser, mais pas avec des arguments irréalistes.
Sources
“The Monetary Dynamics of International Adjustement under Fixed and Flexible Exchange Rates”, Robert Mundell (1960)
“L’Europe Monétaire” Andrew Brociner (1997)
“An Essay on the Revived Bretton Woods System” & “Bretton Woods II Still Defines the International Monetary System”, M.P. Dooley, D. Folkerts-Landay & P.M. Garber (2003–2009)
“Fear of Floating” C. Reinhart & G.


